
Rõivatööstur punus aastaid käibemaksuskeeme ja sai karistada

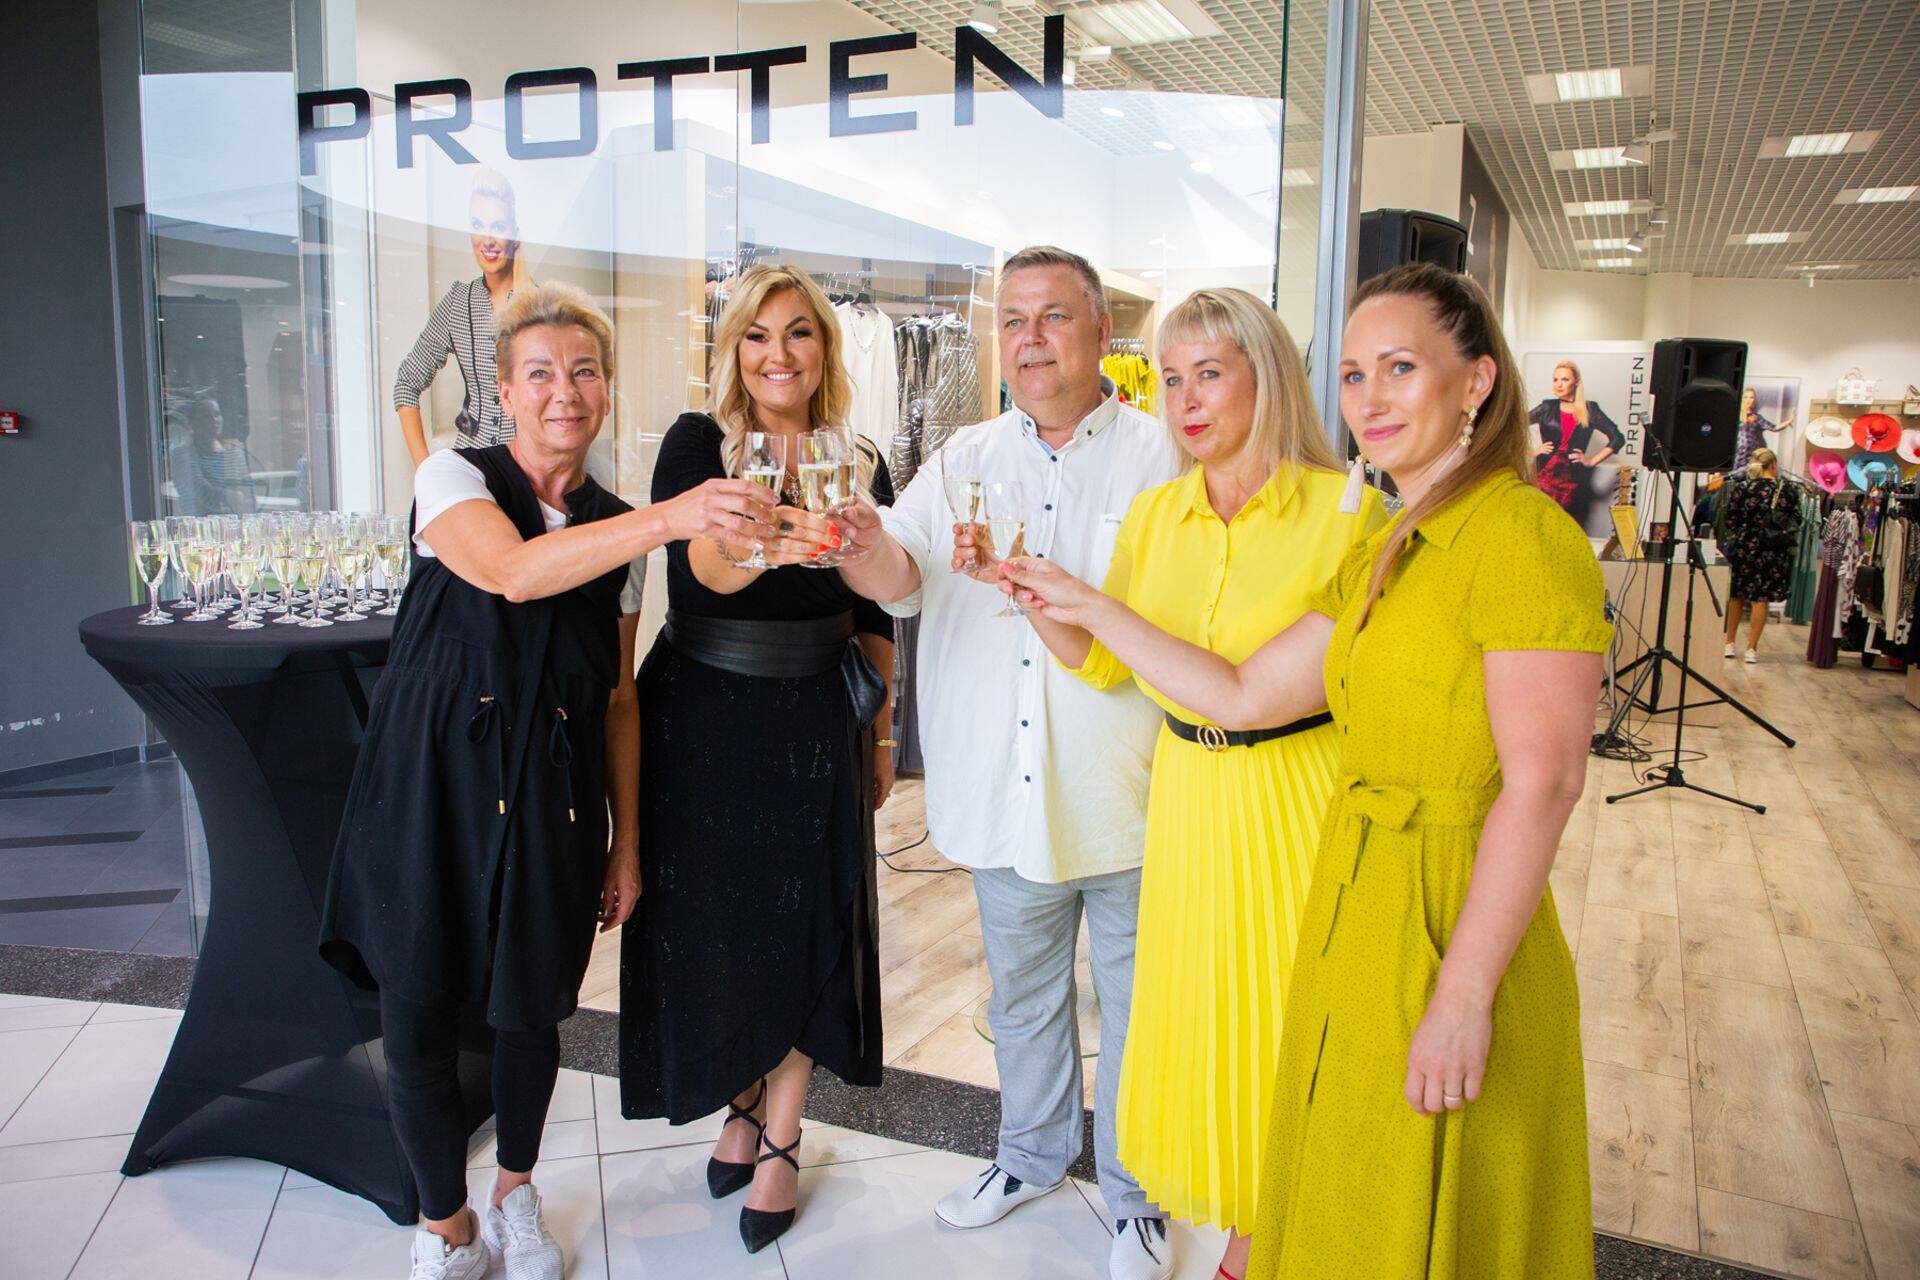
Kas see, et ühes ja samas poes tegutseb kaks firmat, on kummaline? Nii ja naa. Kalev Protteni sõnade järgi müüs Protteni toodangut Promantes OÜ, väiksed iseseisvad äriühingud müüsid aga välismaalt käibemaksuta soetatud kaupu. Niisugusteks asjadeks on näiteks ehted, aksessuaarid, mida osteti sisse hulgiturgudelt Poolast, Lätist ja Leedust. Käibemaksuta soetatud kauba edasimüümine käibemaksuga ei ole majanduslikult mõistlik, arutles ettevõtja. "Mis pole keelatud, see on lubatud," ütles ettevõtja Äripäevale.
Iseenesest pole kahe maksesüsteemi ja firma kasutamises ühes poes midagi ülemäära kummalist, kuid kohtu jaoks tegi asja kahtlaseks see, et kuigi kaks firmat toimetasid ühes poes ja müüsid oma kaupa, kandis kulud ainult Promantes. Näiteks ei osalenud Kalev Protteni väiksemad firmad töötajatele tasu maksmises. Ka kasutasid väiksemad firmad oma kauba hoidmiseks Promantese ladu, aga mingit raha selle eest nad ei maksnud. Kohtu jaoks oli kaheldav, kas ühingud oleksid saanud iseseisvalt hakkama, kui nad oleksid pidanud püsikulusid jagama proportsionaalselt Promantesega või tegutsema eraldi äripinnal.
Pikemalt saab lugeda Äripäevast.
Seotud lood
Kui 30 tagasi oli ettevõtte jaoks juba parajaks ülesandeks ainuüksi õige tõstuki leidmine, siis tänaseks on valikuvõimalused suurenenud. Tõusnud on teadmine, milline üks hea masin olema peab ning üha määravamaks saanud see, kui palju maksab tõstuki kasutamine kogu elutsükli jooksul. Tähtis on töökindlus ning ka see, millist infot masina poolt kogutuvad andmed meile edastada suudavad.
Hetkel kuum
Enimloetud
Viimased uudised
Üritused



Hetkel kuum


Kolm harjutust ja soovitust, et tootmistiimi motivatsiooni hoida
Liitu uudiskirjaga
Telli uudiskiri ning saad oma postkasti päeva olulisemad uudised.
Tagasi Tööstusuudised esilehele